
Hay números que parecen pequeños hasta que uno los multiplica.
Oír editorial en voz de su autora, Sandra Ricco
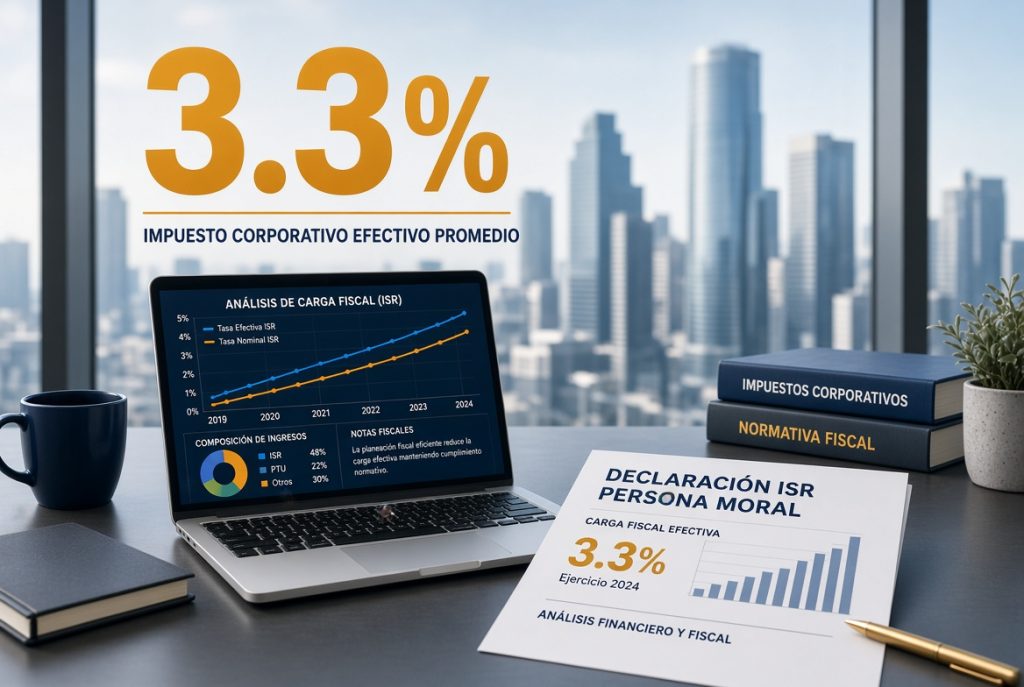
El 3.33 por ciento parece uno de ellos.
Pero cuando ese porcentaje se coloca sobre una empresa que factura decenas o cientos de millones de pesos, deja de ser una cifra pequeña. Y cuando se aplica a un negocio cuyo margen real es menor, la discusión deja de ser contable y comienza a ser económica, laboral y, finalmente, social.
El Paquete Económico 2027 propone limitar las deducciones de determinadas personas morales con ingresos superiores a 50 millones de pesos. Cuando las deducciones alcancen o superen 96.67 por ciento de los ingresos acumulables, sólo podrán reconocerse hasta ese límite. Matemáticamente queda un 3.33 por ciento como piso de utilidad fiscal. Sobre esa utilidad se aplicaría el ISR corporativo de 30 por ciento.
No es, técnicamente, un nuevo impuesto de 3.33 por ciento sobre las ventas. Esa precisión importa.
Pero tampoco sería sensato minimizar lo que puede ocurrir en la práctica.
Una empresa que tiene un margen real inferior a ese porcentaje puede terminar pagando impuesto sobre una utilidad que económicamente no obtuvo. El efecto sería especialmente delicado para actividades con márgenes estrechos, grandes costos operativos o ciclos de inversión prolongados.
Y aquí aparece la pregunta que no debería perderse entre porcentajes:
¿Qué sucede con el empleo cuando el costo de mantener un empleo formal comienza a pesar más que la capacidad real de generar utilidad?
México necesita recaudar. Eso no está a discusión.
También es indispensable combatir las facturas falsas, las deducciones artificiales y las estructuras creadas para no pagar impuestos. Hacienda argumenta precisamente que existe un problema de empresas que declaran ingresos positivos y, sin embargo, no pagan ISR; de acuerdo con cifras citadas en el análisis del Paquete, 318 mil de 524 mil empresas del régimen general que declararon ingresos positivos en 2025 no pagaron ISR.
Pero una pérdida legítima no es evasión.
Una empresa que invierte no es una empresa que defrauda.
Y un empresario que un año apenas logra sostener su negocio no puede ser tratado económicamente como quien diseñó una estructura para ocultar utilidades.
Ahí está el reto matemático.
Porque una economía no se sostiene solamente sumando lo que el Estado recauda. También hay que restar lo que puede dejar de producirse cuando una empresa cierra, lo que deja de invertirse cuando el riesgo aumenta y, sobre todo, los empleos que desaparecen cuando el margen de supervivencia se vuelve demasiado estrecho.
Las micro, pequeñas y medianas empresas son una parte fundamental del tejido productivo mexicano. INEGI registró más de 5.4 millones de unidades económicas en el sector privado y paraestatal en 2023, con 27.8 millones de personas ocupadas en ellas.
Por eso, cualquier modificación fiscal debería hacerse con una pregunta adicional a la de cuánto dinero ingresará al erario:
¿Cuánto empleo podría costarnos?
Porque el empresario que ya no puede absorber una mayor carga fiscal tiene varias opciones. Puede reducir inversión. Puede disminuir inventarios. Puede dejar de contratar. Puede despedir. Puede cerrar.
Y existe una última posibilidad, quizá la más incómoda:
volver a la informalidad.
México ya tiene una economía informal de enorme dimensión INEGI la mide como un componente estructural de la economía nacional y la ENOE registra de manera permanente la informalidad laboral, el empleo independiente y las distintas modalidades de ocupación fuera de la protección formal.
Entonces aparece el boomerang.
Si el sistema formal se vuelve progresivamente más costoso mientras una parte considerable de la economía continúa sin contribuir de manera equivalente, el incentivo puede terminar apuntando en dirección contraria a la que se busca.
Y aquí es donde la discusión fiscal debería ser mucho más profunda.
No se trata de estar contra los impuestos.
Se trata de estar contra la injusticia fiscal.
Porque si queremos una sociedad donde todos contribuyan, entonces todos deben contribuir.
El empresario formal debe pagar lo que legalmente le corresponde.
Pero también debería existir una discusión seria sobre cómo incorporar gradualmente a quienes viven de actividades económicas informales: quien vende dulces, elotes, comida, ropa o cualquier otro producto; quien presta servicios por su cuenta; quien trabaja de manera recurrente en distintos hogares.
No necesariamente mediante una maquinaria burocrática imposible de sostener, ni pretendiendo cobrarle a quien apenas sobrevive lo mismo que a una corporación.
Puede comenzar con algo simbólico.
Un peso.
Diez pesos.
Una cantidad pequeña, proporcional y sencilla de enterar.
No porque ese peso vaya a resolver las finanzas públicas.
Sino porque la cultura tributaria también se educa.
Pagar un peso cuando se vende un dulce no convierte a nadie en gran contribuyente. Pagar diez pesos cuando se presta un servicio tampoco va a financiar el presupuesto nacional.
Pero enseñar que quien recibe un ingreso participa también en el sostenimiento de la comunidad sí puede tener un valor enorme.
La responsabilidad fiscal no debería ser una virtud exclusiva de quien tiene contador.
Y tampoco debería convertirse en una penalización para quien decidió formalizarse.
Una sociedad justa no puede pedirle sacrificios solamente a quienes ya están dentro del sistema mientras deja fuera de la conversación a quienes permanecen en la informalidad.
La solución tampoco consiste en castigar al empresario para compensar lo que otros no pagan.
Consiste en ampliar la base, simplificar el cumplimiento y hacer que contribuir sea posible para todos.
El Estado necesita recursos para financiar hospitales, escuelas, seguridad, infraestructura y servicios públicos. El ciudadano necesita esos servicios. El empresario necesita un país donde invertir tenga sentido. El trabajador necesita empleo.
Todos estamos dentro de la misma ecuación.
Por eso el verdadero reto matemático del Paquete Económico 2027 no es calcular cuánto representa el 3.33 por ciento.
Es calcular cuánto puede recaudar el Estado sin romper la capacidad de producirlo.
Porque si una empresa deja de invertir, pierde el trabajador.
Si pierde el trabajador, pierde el consumo.
Si cae el consumo, cae otra empresa.
Y cuando las empresas formales comienzan a desaparecer mientras la informalidad crece, el Estado puede terminar persiguiendo una recaudación cada vez mayor sobre una economía cada vez menor.
Ese sería el verdadero boomerang.
Combatir la evasión es justo.
Cerrar los privilegios fiscales es necesario.
Pedir que quienes ganan contribuyan es razonable.
Pero la justicia fiscal tiene otra condición: no confundir al que evade con el que apenas sobrevive.
El Congreso tiene ahora la oportunidad de hacer algo más difícil que aprobar una cifra.
Tiene que construir una fórmula.
Una en la que paguen quienes deben pagar, contribuyan quienes hoy no contribuyen y sobrevivan quienes generan empleo.
Porque al final, también en economía, hay números que no caben en una hoja de cálculo.
Un empleo perdido es un número.
Una empresa cerrada es un número.
Una familia que deja de recibir un salario es un número.
Y una economía que deja de crecer también.
La pregunta es quién pagará la diferencia.